0 new LinkedIn ads in 30 days · 2 of 3 networks checked

ZRU ads
- zrupay.com
- Financial Services
- ES
- 9 employees
ZRU’s ads on LinkedIn, Meta and Google, recorded by adsrunning. Browse the latest here for free. Sign up free to browse our full recording. Watch ZRU on any plan to get each new one in your feed.
Watchlist included in every plan
What ZRU runs
- Single image · LinkedIn
- 6
- Google ads on 16 Oct 2026
- 2
| Network | Status | Last 30 days | Total ads found | Ad activity | Checked | Next step |
|---|---|---|---|---|---|---|
| None recorded | 0 | 32+ | Checked 8 Nov 2026 | View ads → | ||
| Meta | Not checked | — | — | View ads → | ||
| Ads recorded | — | 2 | Checked 16 Oct 2026 | View ads → |
ZRU has no new LinkedIn ads in the last 30 days. We recorded 2 Google ads on 16 Oct 2026.
Latest ads
- LINKEDIN · IMAGESince 24 Sept 2026
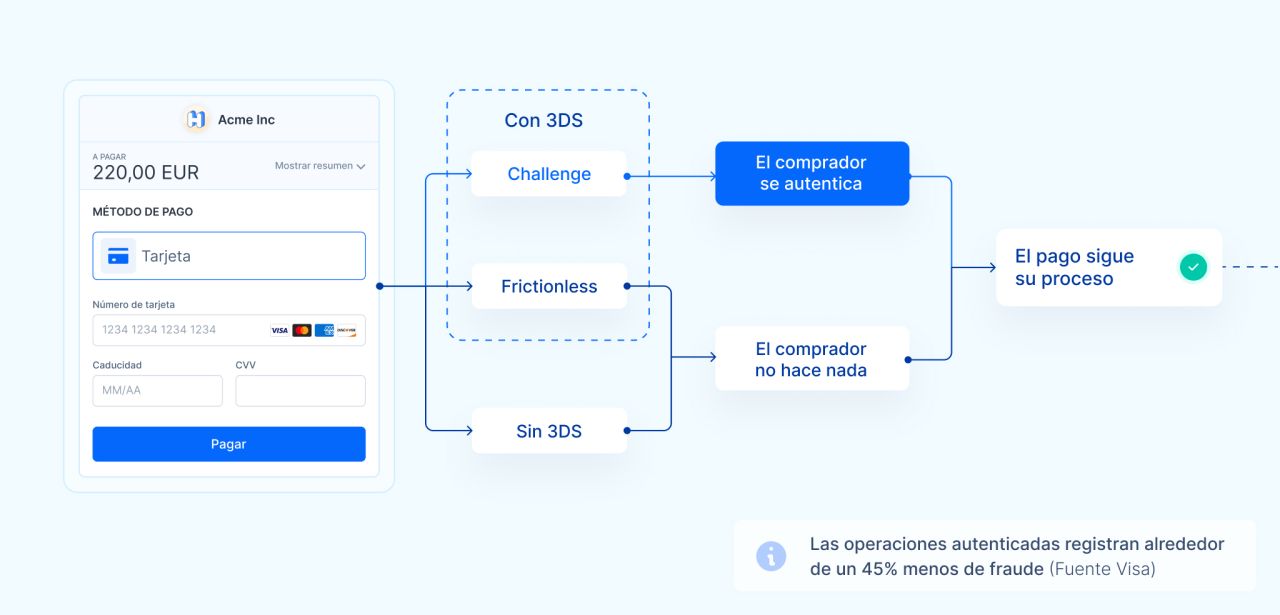
¿𝗦𝗮𝗯𝗲𝘀 𝗹𝗼 𝗾𝘂𝗲 𝗲𝘀 𝗲𝗹 𝟯𝗗 𝗦𝗲𝗰𝘂𝗿𝗲 𝗲𝗻 𝗲𝗹 𝗺𝘂𝗻𝗱𝗼 𝗱𝗲 𝗹𝗼𝘀 𝗽𝗮𝗴𝗼𝘀? El 3D Secure (o 3DS) es un protocolo de autenticación que confirma que quien está pagando con una tarjeta es realmente el titular. Se llama así porque intervienen 3 dominios (por eso 3D) en la autenticación: el del adquirente, el del emisor y el del esquema de la tarjeta (Visa, Mastercard, etc.). En Europa es el marco con el que se cumple la autenticación reforzada del cliente (SCA) que exige la PSD2. ¿𝗖𝘂𝗮́𝗻𝗱𝗼 𝘀𝗲 𝗮𝗰𝘁𝗶𝘃𝗮? El 3D Secure se activa a mitad del pago, después de que el comprador introduzca los datos de la tarjeta y antes de que el emisor autorice la operación. Normalmente es el procesador quien decide si se lanza, aunque el emisor también puede exigirlo si el procesador no lo ha pedido. ¿𝗙𝗿𝗶𝗰𝘁𝗶𝗼𝗻𝗹𝗲𝘀𝘀 𝗼 𝗰𝗵𝗮𝗹𝗹𝗲𝗻𝗴𝗲? Hay veces que a ojos del comprador no se ve el 3DS. Es el caso del 3DS frictionless. En este flujo, el emisor analiza el contexto de la operación y deja pasar el pago sin solicitar nada al comprador. En cambio en el 3DS challenge sí se le pide que se autentique con un código por SMS, una validación en la app del banco o con biometría. El comercio puede forzar el challenge o proponer que se haga la operación por frictionless, pero la decisión final la toma el emisor, evaluando el riesgo con variables como el importe, el dispositivo, el país o el historial de compra. ¿𝗤𝘂𝗲́ 𝗶𝗺𝗽𝗹𝗶𝗰𝗮 𝗽𝗮𝗿𝗮 𝗲𝗹 𝗻𝗲𝗴𝗼𝗰𝗶𝗼? Utilizar 3DS reduce el fraude y los chargebacks, porque con una transacción autenticada la responsabilidad ante determinados fraudes pasa a ser del banco emisor. Según datos de Visa, las operaciones autenticadas registran alrededor de un 45% menos de fraude. Pero también añade un paso al checkout, lo que puede afectar a la conversión, y más en regiones donde no se acostumbra a usarlo. Por eso es importante medir la tasa de challenge, cuántos compradores no completan la autenticación y estudiar si hay casos en los que se puede intentar no pedirlo. ¿𝗖𝗼́𝗺𝗼 𝘀𝗲 𝗴𝗲𝘀𝘁𝗶𝗼𝗻𝗮 𝗲𝗹 𝟯𝗗𝗦 𝗲𝗻 𝗭𝗿𝘂? Zru permite gestionar el 3DS de forma personalizada: desde la sección de Orquestación, los comercios eligen si activar el 3DS en cada flujo y se pueden definir reglas para que se active solo a partir de cierta puntuación de fraude, importe o país de emisión. #GlosarioPagos
- LINKEDIN · IMAGESince 11 Aug 2026
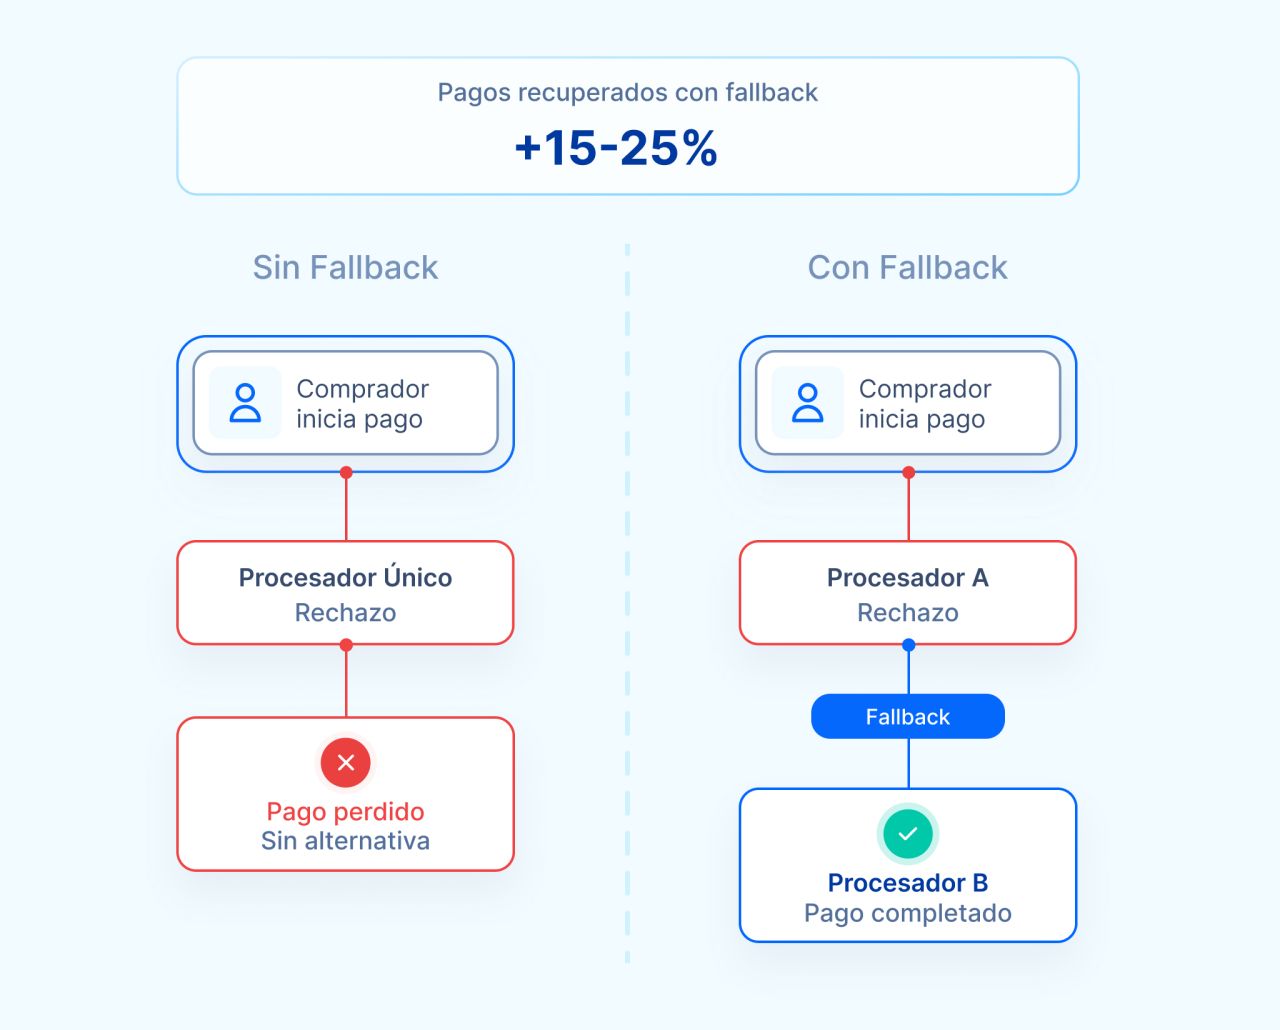
¿𝗤𝘂𝗲́ 𝗲𝘀 𝘂𝗻 𝗳𝗮𝗹𝗹𝗯𝗮𝗰𝗸 𝗲𝗻 𝗲𝗹 𝗺𝘂𝗻𝗱𝗼 𝗱𝗲 𝗹𝗼𝘀 𝗽𝗮𝗴𝗼𝘀? Un fallback es el término utilizado para definir el mecanismo por el que, cuando una transacción falla con un procesador, el sistema la redirige automáticamente a otro procesador alternativo para intentar completarla. El objetivo es minimizar los pagos perdidos por errores técnicos, caídas de servicio o rechazos del procesador principal, sin que el comprador tenga que hacer nada. ¿𝗦𝗼𝗳𝘁 𝗱𝗲𝗰𝗹𝗶𝗻𝗲 𝘃𝘀 𝗵𝗮𝗿𝗱 𝗱𝗲𝗰𝗹𝗶𝗻𝗲? Los soft declines son fallos temporales y representan entre un 80% y un 90% de todos los rechazos. Por ejemplo, cuando el saldo es insuficiente en ese momento o hay problemas técnicos puntuales, etc. En cambio, los hard declines son permanentes: tarjeta robada, cuenta cerrada, y no tiene sentido reintentar. Es importante conocer esta diferencia para saber cuándo tiene sentido reintentar un pago que ha fallado. Reintentar un hard decline no recupera nada y puede penalizarte ante los esquemas de tarjetas. ¿𝗤𝘂𝗲́ 𝗿𝗲𝘁𝗼𝘀 𝘁𝗶𝗲𝗻𝗲 𝗶𝗺𝗽𝗹𝗲𝗺𝗲𝗻𝘁𝗮𝗿 𝘂𝗻 𝗳𝗮𝗹𝗹𝗯𝗮𝗰𝗸? Para poder ejecutar un fallback, el negocio tiene que estar conectado con varios procesadores o PSPs. Si no, no hay alternativa a la que redirigir el pago. Además, hace falta definir reglas que indiquen qué condiciones activan el fallback y por qué procesador pasa el pago en cada caso. Por último, utilizar el 3DS agnóstico mejora la experiencia del comprador. Sin él, cada vez que el pago se reintenta por un procesador distinto, el usuario tiene que autenticarse de nuevo. Con 3DS agnóstico, la autenticación se hace una sola vez al principio, y el pago puede circular por los procesadores necesarios sin interrumpir al comprador. ¿𝗤𝘂𝗲́ 𝗿𝗲𝘀𝘂𝗹𝘁𝗮𝗱𝗼𝘀 𝗱𝗮 𝘂𝘀𝗮𝗿 𝘂𝗻 𝗳𝗮𝗹𝗹𝗯𝗮𝗰𝗸? Según el tipo de negocio, un fallback bien configurado puede recuperar entre un 15 y un 25% de los pagos que de otra forma se habrían perdido. ¿𝗖𝗼́𝗺𝗼 𝘀𝗲 𝗶𝗺𝗽𝗹𝗲𝗺𝗲𝗻𝘁𝗮 𝘂𝗻 𝗳𝗮𝗹𝗹𝗯𝗮𝗰𝗸? En una plataforma como Zru, basta con definir en el módulo de "Orquestación" en qué casos precisos quieres que se reintente el pago (variables como "Precio", "Moneda" o "Tipo de tarjeta") y a qué procesador quieres que enrute en caso de error. #GlosarioPagos
- LINKEDIN · IMAGESince 3 Jun 2026
👀 CFOs y responsables de pagos: ¿cómo hacéis para que el pago lleve la ruta más optimizada en cada caso? Con Zru, el control es vuestro. Configuráis todo lo necesario desde el panel: rutas de orquestación, reglas de fraude, métodos de pago, procesadores, 3DS, apariencia del checkout. Y todo, respaldado por un equipo experto en pagos. #PagosQueFluyen
- LINKEDIN · IMAGESince 8 Apr 2026
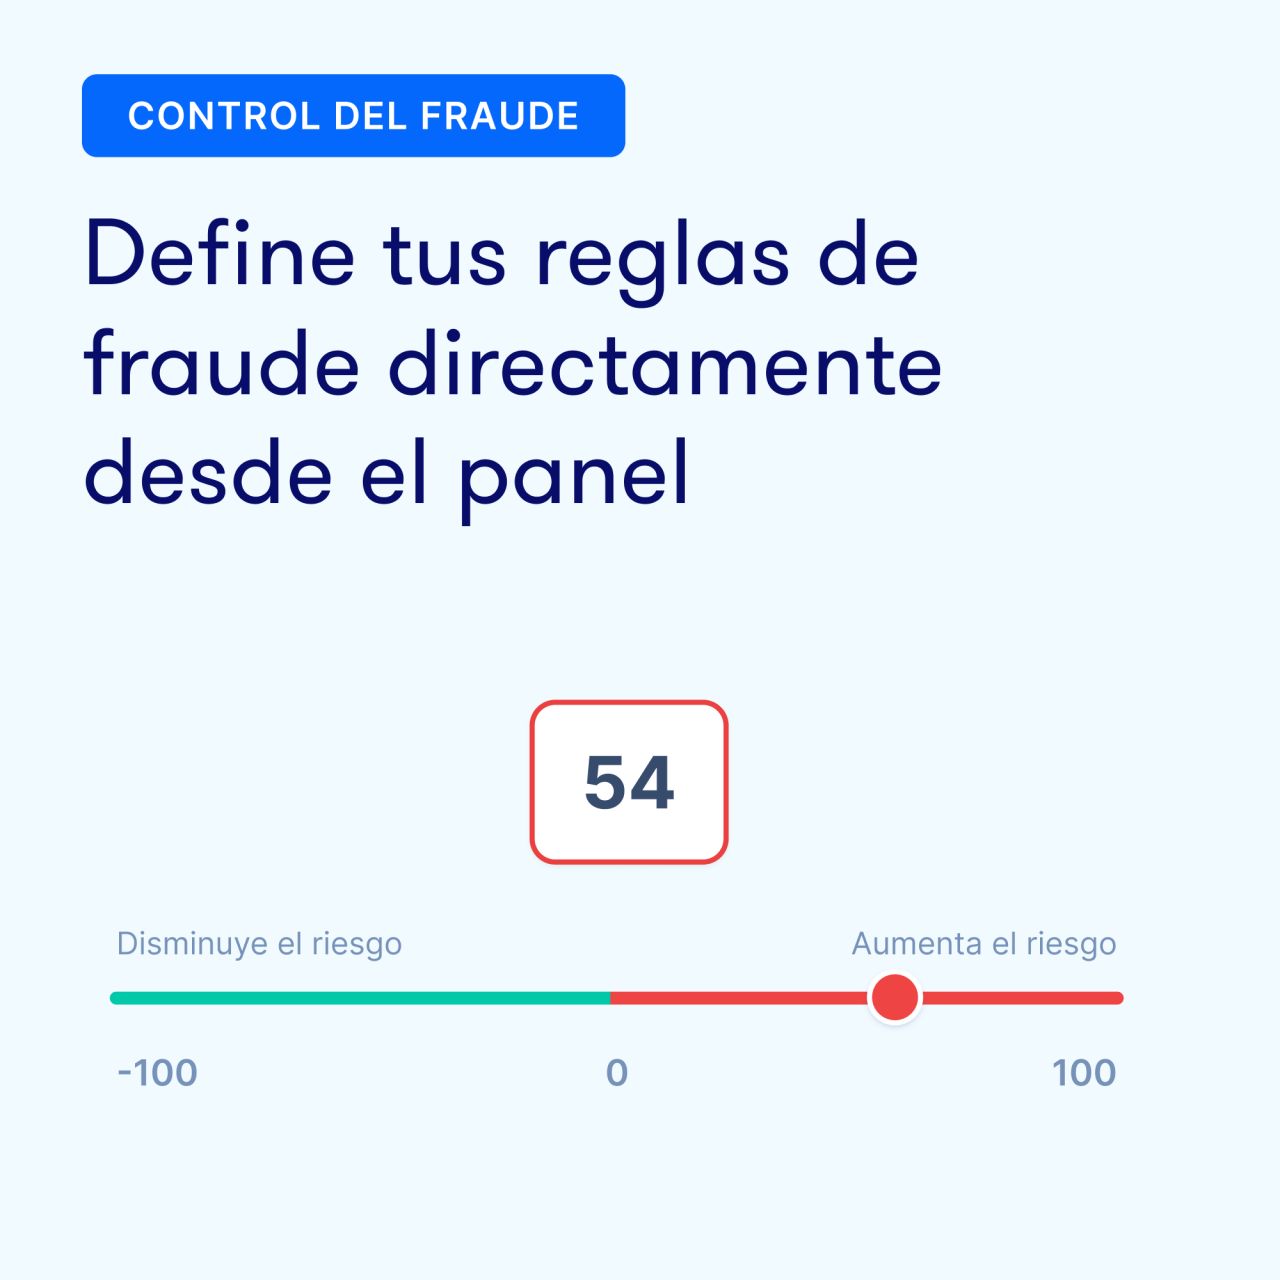
Cada operación en Zru pasa por un sistema de scoring que tú mismo configuras. Las reglas de fraude se aplican en una capa superior a las de los procesadores de pago, para que puedas decidir qué hacer con cada transacción en cada caso, independientemente del PSP que utilices. Esto te da un mayor control sobre el flujo de pago en cada momento, por ejemplo: ✔️ bloquear el pago directamente ✔️ forzar 3DS en transacciones de riesgo medio ✔️ enrutar a un procesador específico según el perfil de riesgo Todo se configura desde el panel en unos minutos.
- LINKEDIN · IMAGESince 8 Apr 2026
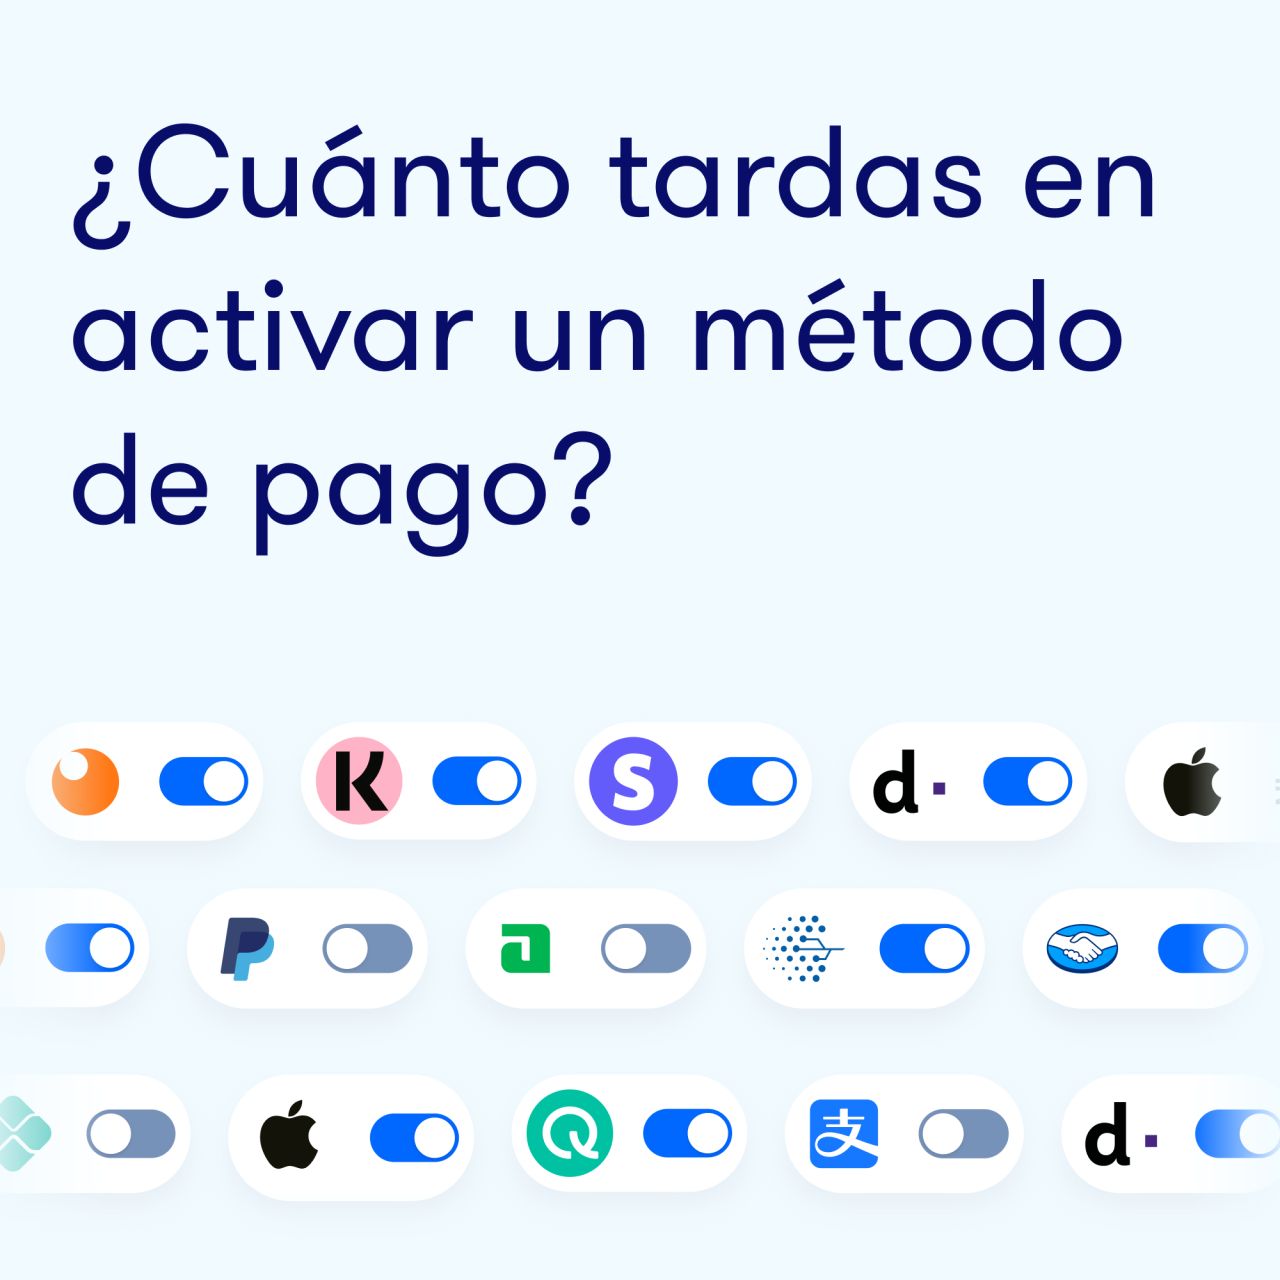
¿Cuántos sprints, tickets y reuniones necesitas para activar un nuevo método de pago? Ya sea porque quieres probar nuevos métodos de pago, más PSPs, orquestar entre varios procesadores, o expandirte a nuevos mercados, Zru te da acceso a todos ellos desde un único punto👇 - Más de 200 métodos de pago, PSPs y procesadores; tanto locales como globales - Se activan de forma instantánea, con un único botón, sin desarrollos adicionales - Orquestación y gestión completa desde el panel, sin intervención de equipos técnicos - Personalización del checkout y de las reglas de fraude para adaptar los pagos a tu negocio
- LINKEDIN · IMAGESince 8 Apr 2026
¿Operas en varios mercados? Expandirte a un nuevo país requiere procesadores locales y métodos de pago adaptados a cada mercado. Con Zru se añaden desde el panel, sin que tu equipo técnico tenga que hacer una nueva integración. ➡ Más de 200 métodos de pago, PSPs y procesadores disponibles con una sola integración. Activas los que necesites en minutos, sin tocar código.
6 of 32+ adsSign up to see every ZRU ad, filter by format and date, and get alerts on new ones.
See all 32+ adsQuestions about ZRU’s ads
Does ZRU have new LinkedIn ads?
We found no new LinkedIn ads for ZRU in the 30 days to 11 Nov 2026.
How many LinkedIn ads has ZRU run?
LinkedIn’s ad library lists 32 ads for ZRU. We recorded 32 LinkedIn ads for ZRU, first recorded on 3 Oct 2026 and last recorded on 3 Oct 2026.
Does ZRU run Google ads?
Yes. We recorded 2 Google ads for the domain zrupay.com on 16 Oct 2026.
Which ad formats does ZRU use?
The 6 LinkedIn ads on this page include 6 image ads.
Watch the companies you care about.
Filter every ad by industry, country, format and network, and get alerts when a company you watch starts running new ads.