Not on air · 2 of 3 networks checked
Cayas
- cayas.fr
- Fintech & Financial Services
- FR
- 8 employees
Cayas’s ads on LinkedIn, Meta and Google, recorded by adsrunning. Browse the latest here for free. Sign up free to see all 23. Watch Cayas with Starter to get each new one in your feed.
Watchlist with Starter · $49/mo
| Network | Status | Live ads | Nov 2025LinkedIn activity · 52 weeksOct 2026 | Checked | Next step |
|---|---|---|---|---|---|
| None recorded | 0 | Checked 30 Oct 2026 | See all 23 ads → | ||
| Meta | Not checked | — | |||
| None recorded | 0 | No ads found on the Google Ads Transparency Center | Checked 24 Oct 2026 | Collect them with the API → |
Cayas has no live LinkedIn ads. We recorded no Google ads on 24 Oct 2026.
Latest ads
- LINKEDIN · CAROUSELSince 1 Apr 2026
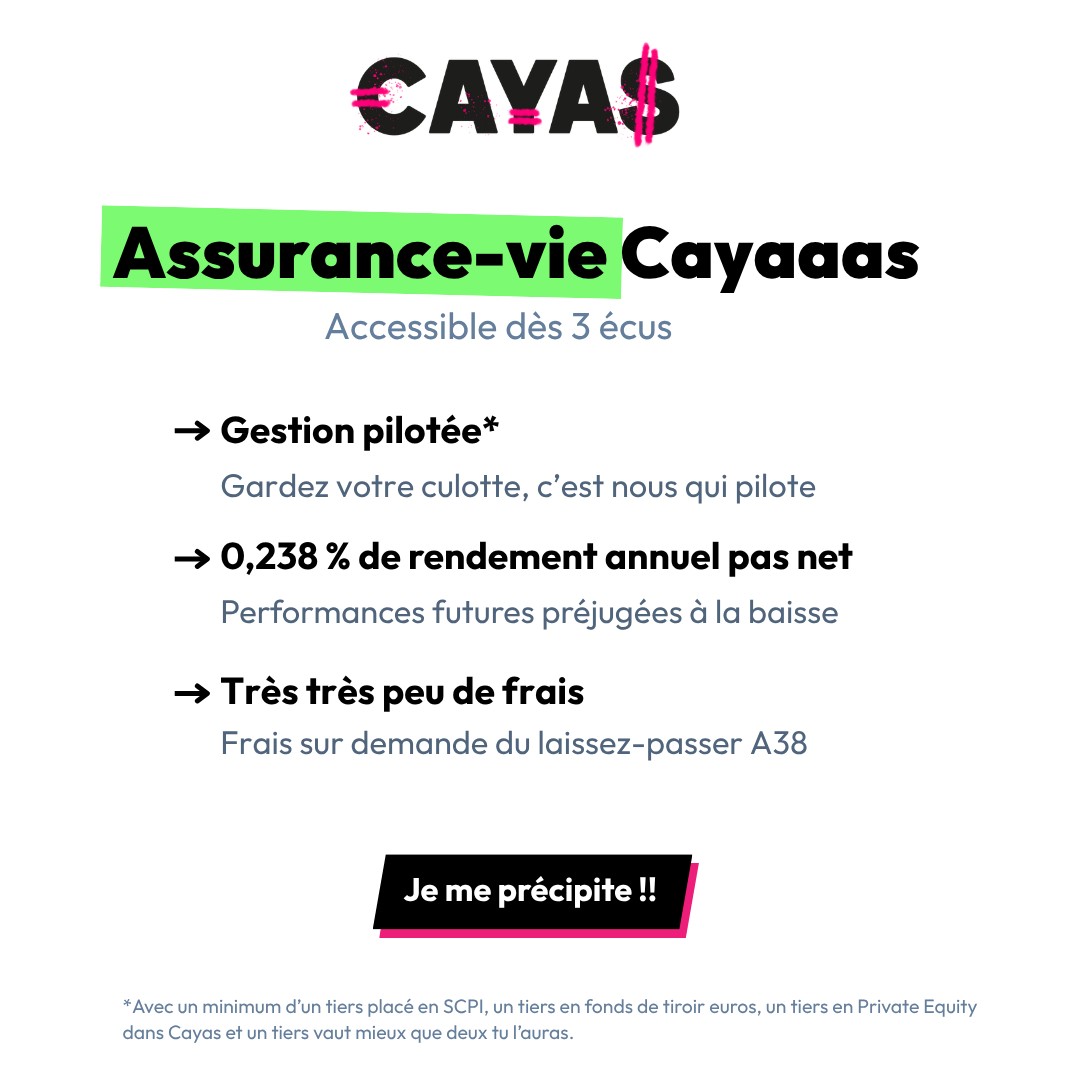
Après des mois de travail, nous sommes fiers de vous annoncer le lancement de notre assurance-vie ! Vous étiez nombreux à nous dire : « C'est bien l'éducation financière, mais moi je veux un produit que je comprends pas avec des frais que je vois pas. » Alors on vous a écoutés. Découvrir l’assurance-vie Cayas → https://taap.it/yesldou
- LINKEDIN · IMAGESince 26 Mar 2026
Ce que Mounir et Finary ne vous diront (plus) jamais : l’assurance-vie est inutile pour 90% des Français. Après des années à vanter le "tout PEA" sur YouTube, Finary nous explique désormais que... l'assurance-vie est un incontournable. Un revirement spectaculaire. L'exact opposé de ce qui était martelé depuis le lancement de la chaîne. La raison ? Ils ont commencé à en vendre. C'est l'illustration parfaite du problème d'alignement d'intérêts en finance. Quand votre modèle économique dépend de la commercialisation d'un produit, votre indépendance disparaît. C'est pour la même raison que le modèle du conseil financier est cassé : Lorsqu’on se rémunère sur les produits qu’on vend, on est un commercial, pas un conseiller. Mounir et Finary ont beaucoup contribué au développement de l'éducation financière en France. Leur discours simple et percutant a permis à des milliers de personnes de s’émanciper des produits bancaires traditionnels. Mais en basculant dans la commercialisation, ils ont perdu ce qui faisait leur force : leur indépendance. Toujours sous couvert d’éducation financière, il ne s’agit plus que de rentabiliser l’audience créée et d’augmenter le revenu par utilisateur… Et c’est là que la promesse initiale de Finary s’effondre. _ Peut-on faire de l'éducation financière indépendante, quand on se rémunére en vendant des produits financiers ? _ Je suis cofondateur de Cayas, une plateforme pour apprendre et gérer ses finances personnelles, en toute indépendance. Intéressé par le sujet ? Abonne-toi pour ne rien manquer 🤝
- LINKEDIN · IMAGESince 26 Mar 2026
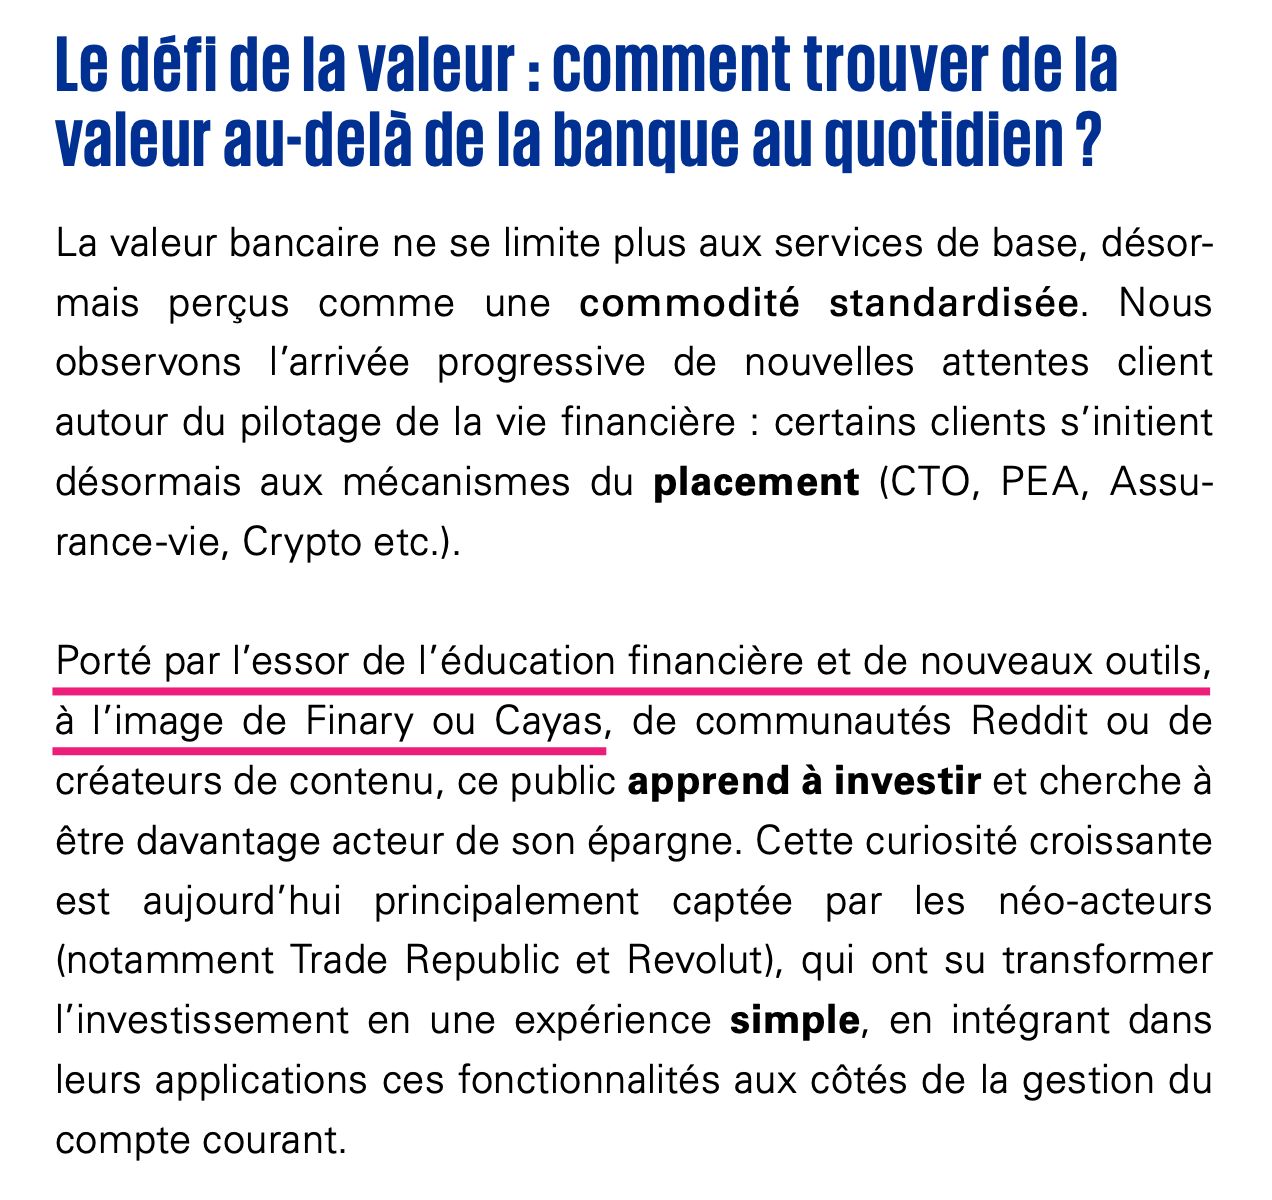
KPMG cite Cayas dans son dernier baromètre. À côté de Finary. Ça mérite une mise au point. KPMG vient de publier son étude Customer Experience Excellence 2025-2026. 240 marques, 7 000 consommateurs, 11 secteurs. Le genre de rapport où on ne choisit pas d'apparaître. Dans la section Banque, un constat : les clients ne comptent plus sur leur banquier pour apprendre à investir. Ils se tournent vers de nouveaux outils. KPMG en cite deux : Finary et Cayas. On prend la mention avec fierté. Mais être cité à côté de Finary mérite qu'on en parle. Finary a démarré sur l'éducation financière et l'agrégation de patrimoine. Depuis, le modèle a glissé : courtage en cryptos, vente d’assurances-vie, gestion privée distribuant des produits structurés, des SCPI, du private equity chargé en frais… Le contenu gratuit est devenu un entonnoir vers la vente. C'est un choix. Mais quand un business model dépend des produits distribués, l’« éducation » n’est plus neutre, elle sert à vendre. Cayas, c’est un autre pari. On ne vend aucun produit financier. Pas de rétrocommission, pas d’affiliation. Une liberté qui nous permet de dire la vérité aux épargnants. Des intérêts enfin alignés.
- LINKEDIN · VIDEOSince 8 Mar 2026
Assurance-vie : une subvention déguisée aux assureurs ? L'Étude qui dérange. L'assurance-vie, c'est le réflexe par défaut de toute l'industrie financière. D'ailleurs, tout le monde veut vous en vendre une. 55 millions de contrats. Le “placement préféré des Français”. Présenté comme fiscalement imbattable. Mais que se passe-t-il quand on modélise réellement les flux, les frais et la fiscalité sur la durée ? Le verdict est très différent. Guillaume Flament, responsable scientifique chez Cayas, a construit une étude complète sur le sujet. Sa conclusion a remis en cause ses propres convictions. Dans cet épisode : - On décortique les deux mécanismes qui font que le CTO surperforme dans la grande majorité des cas - On identifie les rares situations où l'assurance-vie garde un avantage - On pose une question qui dérange : Dans ce système fiscal ultra-complexe, qui est le vrai gagnant ? 📺 À retrouver en vidéo sur YouTube et en podcast ↓ Liens en commentaire ↓
- LINKEDIN · ARTICLESince 8 Mar 2026
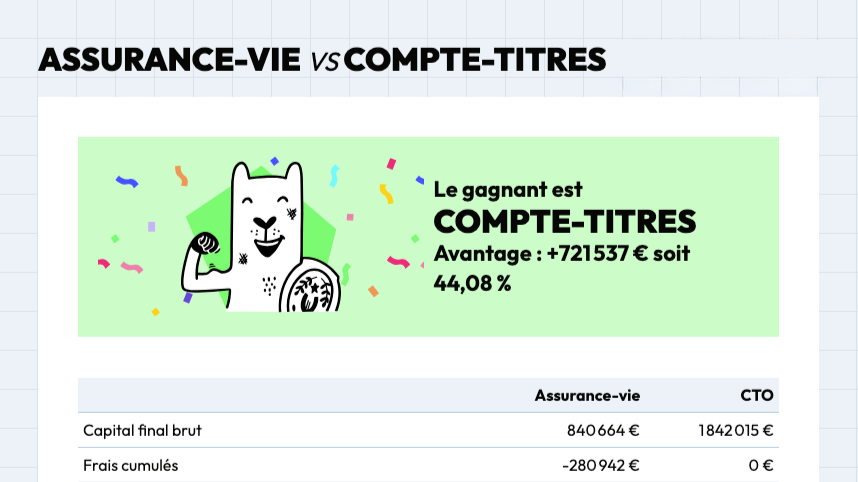
280 942 € de frais. C'est ce que coûte une assurance-vie, à 1,65 % de frais annuels sur 50 ans, pour 100 000 € investis à 6 %. Pendant ce temps, le compte-titres : 0 € de frais récurrents. Résultat net pour les deux héritiers ? +721 537 € d'avantage pour le CTO. Soit 44 % de plus dans la poche. Et pourtant, on continue de recommander l'AV par réflexe à des épargnants de 30 ans. Guillaume Flament a posé les calculs dans une étude complète : fiscalité 2026, simulations sur 10 à 50 ans, cas de rente, transmission entre frères et sœurs, arbitrages forcés. La conclusion est limpide : pour la majorité des épargnants long terme, le CTO sans frais bat l'AV. Même en tenant compte de la succession. L'article complet est ci-dessous. Et si vous voulez tester avec vos propres chiffres, le simulateur est en accès libre : https://lnkd.in/eSMPY2sb
- LINKEDIN · VIDEOSince 8 Mar 2026
Notre plan pour révolutionner les finances personnelles, Et enfin mettre l’argent des Français à leur service. J’espère que dans quelques années, en revoyant cet entretien, on pourra dire que nous avons réussi à concrétiser notre vision. Dans cet entretien, Vincent Porcel, co-fondateur de Cayas, partage : → Son parcours, d’un exit dans la tech à la finance → Pourquoi l’assurance-vie n’est pas intéressante pour la majorité des Français → À quoi sert l’argent ? Comment le mettre au service de sa vie, sans perdre sa vie à le gagner. "𝘓𝘦 𝘣𝘶𝘵 𝘥𝘶 𝘫𝘦𝘶, 𝘤𝘦 𝘯’𝘦𝘴𝘵 𝘱𝘢𝘴 𝘥’𝘦̂𝘵𝘳𝘦 𝘭𝘦 𝘱𝘭𝘶𝘴 𝘳𝘪𝘤𝘩𝘦, 𝘮𝘢𝘪𝘴 𝘥’𝘢𝘷𝘰𝘪𝘳 𝘢𝘴𝘴𝘦𝘻 𝘥’𝘢𝘳𝘨𝘦𝘯𝘵 𝘢𝘶 𝘣𝘰𝘯 𝘮𝘰𝘮𝘦𝘯𝘵.” → Quelles erreurs éviter absolument lorsqu’on débute dans les investissements → Son expérience : ses erreurs, ses paris gagnants et comment il investit aujourd’hui → La vision de Cayas : donner à chacun les clés pour gérer son argent en toute indépendance 📺 Regarder sur Youtube : taap.it/xPKkYO 🎙️ Écouter en podcast : taap.it/VdAIxL Pas le temps maintenant ? Enregistrez l’épisode pour plus tard 📌 Vous l’avez écouté ? Partagez-nous vos impressions en commentaire ! A+ 🪨
6 of 23 adsSign up to see every Cayas ad, filter by format and date, and get alerts on new ones.
See all 23 adsWatch the companies you care about.
Filter every ad by industry, country, format and network, and get alerts when a company you watch starts running new ads.