On air · 1 of 3 networks
André Menescal Advogados
- andremenescal.adv.br
- Professional Services
- BR
- 95 employees
André Menescal Advogados’s ads on LinkedIn, Meta and Google, recorded by adsrunning. Browse the latest here for free. Sign up free to see all 62. Watch André Menescal Advogados with Starter to get each new one in your feed.
Watchlist with Starter · $49/mo
| Network | Status | Live ads | Nov 2025LinkedIn activity · 52 weeksOct 2026 | Checked | Next step |
|---|---|---|---|---|---|
| Running | 60 | Checked 30 Oct 2026 | See all 62 ads → | ||
| Meta | Not checked | — | |||
| None recorded | 0 | No ads found on the Google Ads Transparency Center | Checked 3 Oct 2026 | Collect them with the API → |
André Menescal Advogados has 60 live LinkedIn ads. We recorded no Google ads on 3 Oct 2026.
Latest ads
- LINKEDIN · IMAGERecorded 5 Oct 2026
PIS e Cofins antes da CBS: por que revisar agora? A CBS começa em 2027. O histórico de PIS e Cofins, porém, não desaparece com ela, e é exatamente essa continuidade que torna os próximos meses um momento específico para organizar o passado antes que a atenção da empresa esteja inteiramente voltada para o futuro. A transição para o novo sistema tributário vai consumir capacidade operacional significativa: adaptação de sistemas, treinamento de equipes, revisão de processos, adequação contratual. Esse esforço, concentrado nos próximos dois anos, vai ocorrer em paralelo com a manutenção de obrigações sob o sistema atual, e a experiência de transições regulatórias anteriores mostra que o passado tende a ser postergado quando o presente já é suficientemente exigente. O problema é que o passado de PIS e Cofins tem janelas de aproveitamento que obedecem a prazos próprios. Créditos que poderiam ser utilizados, saldos que precisam de conciliação, escriturações que requerem consistência entre o que foi apurado e o que a documentação suporta... Tudo isso precisa ser tratado com tempo e com atenção técnica adequados, não no meio de uma implementação. Revisar agora não é antecipar um problema que ainda não existe, mas organizar um histórico que existirá independentemente da CBS, e que será mais custoso de tratar depois que os recursos estiverem comprometidos com a transição. Dito isso, o momento certo para fazer esse mapeamento é antes de 2027, não durante. https://lnkd.in/dFe_-CwT
- LINKEDIN · IMAGERecorded 5 Sept 2026
Interessante essa reportagem, pois, coincidentemente, esses dias eu estava trocando ideia com minha sócia da área societária, Natalia Dias, e, para nós, fica muito claro que esse tema não deve ser tratado apenas como uma decisão de “pagar menos imposto”. É claro que antecipar uma doação pode reduzir o custo tributário em alguns casos, mas também pode criar problemas se a família não tiver respondido algumas perguntas básicas: Quem continuará administrando o patrimônio? Haverá usufruto? Como ficam os poderes de voto? Existe acordo de sócios? Há liquidez para pagar o próprio ITCMD? Como evitar conflitos entre herdeiros, cônjuges, sucessores e administradores? Sempre vejo gente falando sobre holding familiar, cursos e palestras, mas esse assunto precisa ser visto com mais maturidade. É fato que a holding é apenas um instrumento dentro de todo um contexto e cenário e, certamente, não deixou de ser útil, mas claramente não pode ser tratada como uma solução automática, padronizada ou puramente fiscal. Penso que a reforma tributária não acabou com o planejamento sucessório, ela apenas elevou o nível da conversa. Menos “corrida ao cartório” e mais diagnóstico patrimonial, tributário e societário. Sucessão bem-feita não é só pagar menos imposto; é, principalmente, preservar patrimônio, reduzir conflitos e garantir que a estrutura faça sentido para a família e para o negócio. #PlanejamentoSucessório #PlanejamentoPatrimonial #ReformaTributária #AMAdv Fonte: https://lnkd.in/ee7mHYf7
- LINKEDIN · IMAGERecorded 5 Sept 2026
Conversando esses dias com um player do varejo sobre reforma tributária, fiquei com uma certeza ainda maior de que o grande desafio não é decifrar as novas regras da CBS e do IBS, mas sim conseguir aplicar tudo isso no dia a dia da operação. Não estamos falando apenas de trocar uma alíquota ou substituir impostos, mas sim do impacto direto no caixa, na margem, na formação de preços, nos meios de pagamento, nos marketplaces e até na logística dos centros de distribuição. O split payment é o melhor exemplo disso. No papel, parece só uma nova forma de recolhimento, mas na prática ele amarra o documento fiscal, o pagamento, a apuração e o fluxo de caixa em um único momento. Pensando na ponta final, o consumidor só quer saber do preço que paga. Mas para o varejista, o buraco é mais embaixo: quanto daquela venda realmente entra no caixa? Quando entra? Qual fatia some na hora para pagar o imposto? E como conciliar tudo isso com Pix, cartão, parcelamento, antecipação e devoluções? E aqui entra um ponto muito importante, essa mudança vai forçar o varejo a repensar a forma como vende e financia o cliente. Não se trata de inventar manobras artificiais para fugir de imposto, isso seria frágil e arriscado. Mas formatos como crediário próprio, parcelado lojista e financiamento bancário voltam à mesa com outra relevância. Afinal, cada modelo mexe de um jeito diferente no caixa, no risco de crédito, no custo financeiro e no momento exato em que o tributo é retido. Ou seja, o debate deixa de ser apenas “qual imposto incide?” e passa a ser sobre como a venda acontece, quem financia o consumidor, quando o varejista recebe e qual é o caixa líquido real que sobra na operação. No B2B, a dinâmica também vira do avesso. Agora, a saúde fiscal do fornecedor afeta o crédito do comprador. O compliance deixa de ser uma burocracia interna e passa a ditar as regras do jogo comercial entre as empresas. Por tudo isso, virou um erro enxergar a Reforma Tributária só como um projeto de conformidade fiscal. A agenda é estratégica e exige simulação financeira, revisão de processos de ponta a ponta e sistemas integrados de verdade. A transição vai longe, mas a correria começou agora. As empresas que vão liderar o mercado lá na frente são justamente as que entenderem que regra tributária virou decisão de negócio. #SplitPayment #Tributario #Varejo #ReformaTributária #AMAdv Fonte: https://lnkd.in/euHgw5DX
- LINKEDIN · IMAGERecorded 5 Sept 2026
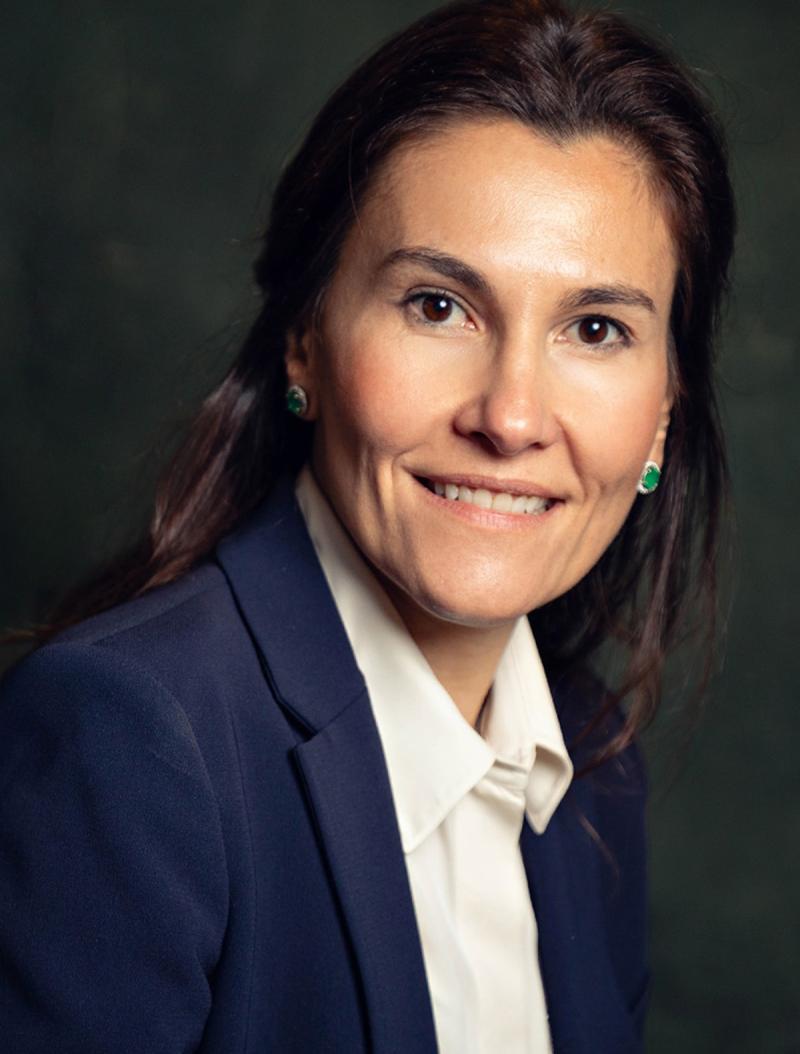
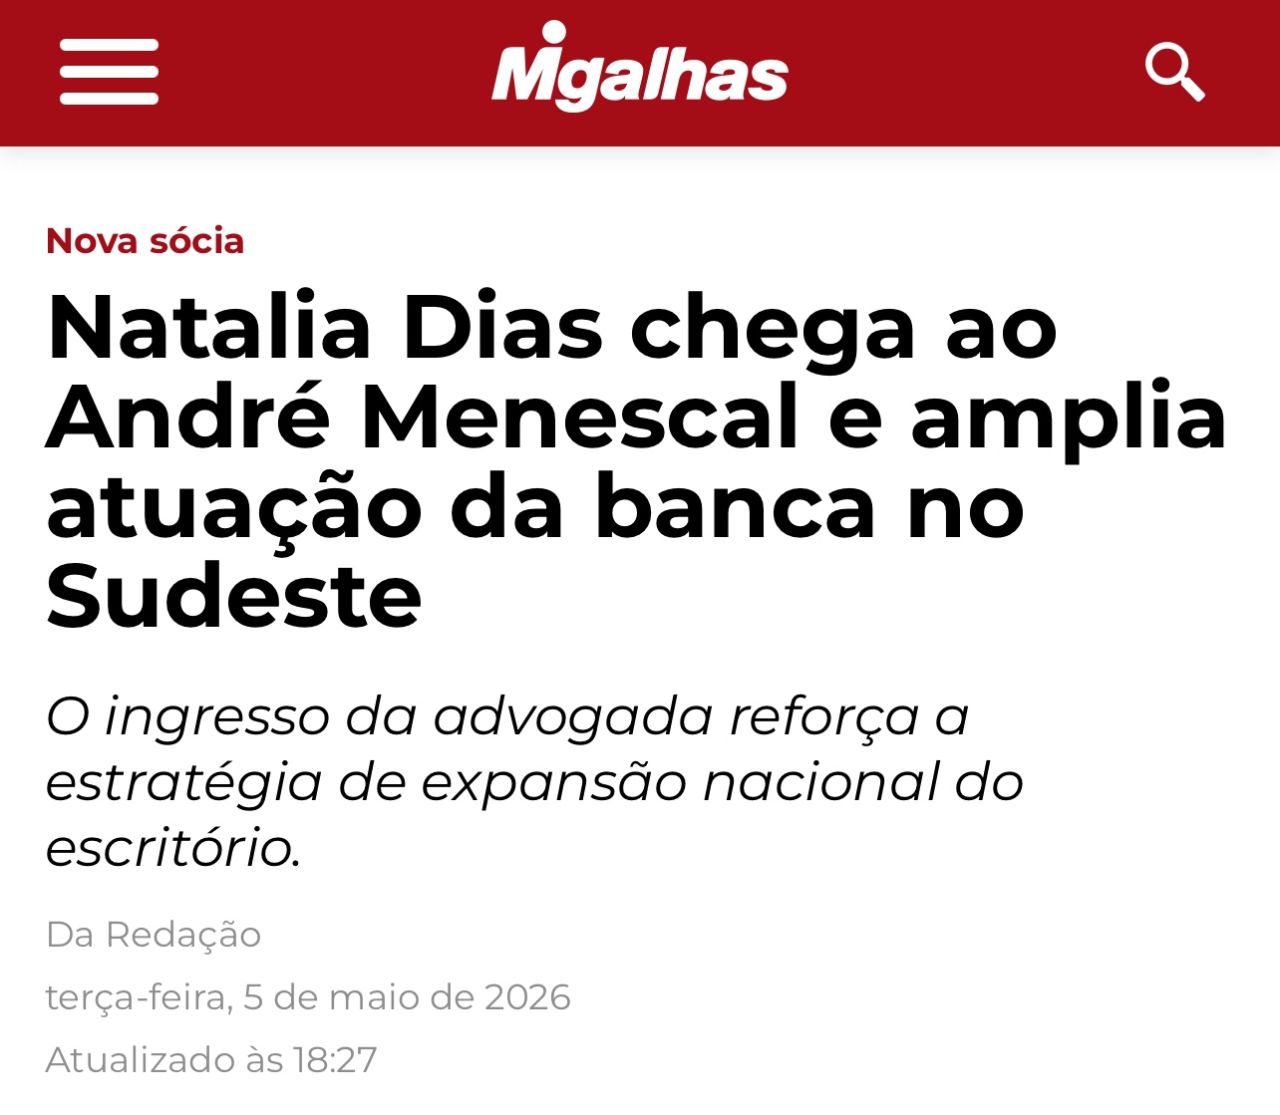
Quando planejei este anúncio, imaginei esperar pelo menos um mês, tempo para entender a dinâmica, conhecer as pessoas, me sentir em casa. Não precisei esperar. Com apenas 2 dias, ficou muito claro: o ambiente, o propósito e, principalmente, as pessoas com quem estou construindo isso. Quando eu e o André alinhamos minha entrada como sócia, eu sabia que o desafio era grande. Reforçar uma expansão e construir presença nacional exige estratégia, execução e as pessoas certas ao seu lado. O que eu não esperava era encontrar, tão rapidamente, um ambiente onde tudo isso já estava presente com generosidade, com clareza e com tanto propósito. É nesse contexto que anuncio: Sou sócia do André Menescal Advogados, com atuação em Direito Societário. Um escritório que já tem presença em Fortaleza, São Luís do Maranhão e São Paulo e que está crescendo com intenção. Estou muito feliz com o que encontrei aqui. E animada com o que vem pela frente.
- LINKEDIN · IMAGERecorded 5 Sept 2026
Grande parte das discussões sobre a reforma tributária tem se concentrado, com razão, nos efeitos futuros da CBS e do IBS sobre carga tributária, formação de preços e reorganização das cadeias operacionais. Mas há uma outra frente que começa a ganhar contornos mais imediatos: o destino econômico dos incentivos fiscais de ICMS ao longo da transição. A regulamentação editada pela Receita Federal sobre a habilitação dos titulares de benefícios onerosos reforça justamente isso. O tema deixou de ser apenas uma preocupação de longo prazo e passou a exigir preparação concreta desde já. O ponto é simples: não basta afirmar que a empresa possui um incentivo estadual. Será necessário examinar, com mais profundidade, a natureza do benefício, o ato concessivo, as contrapartidas assumidas, o prazo de fruição, o histórico de cumprimento das condições e, sobretudo, a capacidade de demonstrar a repercussão econômica desse incentivo na operação. Para empresas que operam com regimes relevantes de ICMS, especialmente créditos presumidos, diferimentos, financiamentos e programas vinculados a investimento ou expansão, a pergunta passa a ser outra: O incentivo hoje usufruído está suficientemente estruturado para sustentar, amanhã, um pedido de compensação? Essa é uma questão importante porque a transição da reforma não afeta apenas a tributação futura. Ela também pode comprometer a preservação da vantagem econômica associada a benefícios que hoje integram a lógica financeira do negócio. E a análise não tende a ser simples. Ela exige, de um lado, a leitura do programa estadual em si. De outro, a verificação da situação concreta da empresa beneficiária: como aderiu, o que cumpriu, o que documentou e o que efetivamente consegue comprovar. Por isso, o trabalho preparatório aqui vai muito além de acompanhar a regulamentação. Envolve mapear os incentivos efetivamente utilizados, revisar atos concessivos e renovações, identificar contrapartidas, reunir evidências de cumprimento, medir a repercussão econômica do benefício e, principalmente, antecipar fragilidades documentais ou jurídicas. Fonte: https://lnkd.in/exkBbfqM #AndréMenescalAdvogados #FundodeCompensação #ICMS #IBS #Transição
- LINKEDIN · VIDEORecorded 5 Sept 2026
Se o jurídico só entra quando o problema aparece, o custo já é alto demais. No setor educacional, contratos bem estruturados deixam de ser burocracia e passam a ser ferramentas de gestão, trazendo previsibilidade financeira, redução de conflitos e mais segurança na operação. A diferença está em tratar o jurídico de forma preventiva, alinhado à realidade da instituição. 👉 Fale conosco e fortaleça a gestão jurídica da sua instituição de ensino.
6 of 62 adsSign up to see every André Menescal Advogados ad, filter by format and date, and get alerts on new ones.
See all 62 adsWatch the companies you care about.
Filter every ad by industry, country, format and network, and get alerts when a company you watch starts running new ads.