On air · 1 of 3 networks
Kaspar&
- kasparund.ch
- CH
- 8 employees
Kaspar&’s ads on LinkedIn, Meta and Google, recorded by adsrunning. Browse the latest here for free. Sign up free to see all 152. Watch Kaspar& with Starter to get each new one in your feed.
Watchlist with Starter · $49/mo
| Network | Status | Live ads | Nov 2025LinkedIn activity · 52 weeksOct 2026 | Checked | Next step |
|---|---|---|---|---|---|
| Running | 152 | Checked 12 Oct 2026 | See all 152 ads → | ||
| Meta | Not checked | — | |||
| None recorded | 0 | No ads found on the Google Ads Transparency Center | Checked 2 Oct 2026 | Collect them with the API → |
Kaspar& has 152 live LinkedIn ads. We recorded no Google ads on 2 Oct 2026.
Latest ads
- LINKEDIN · IMAGERecorded 24 Sept 2026
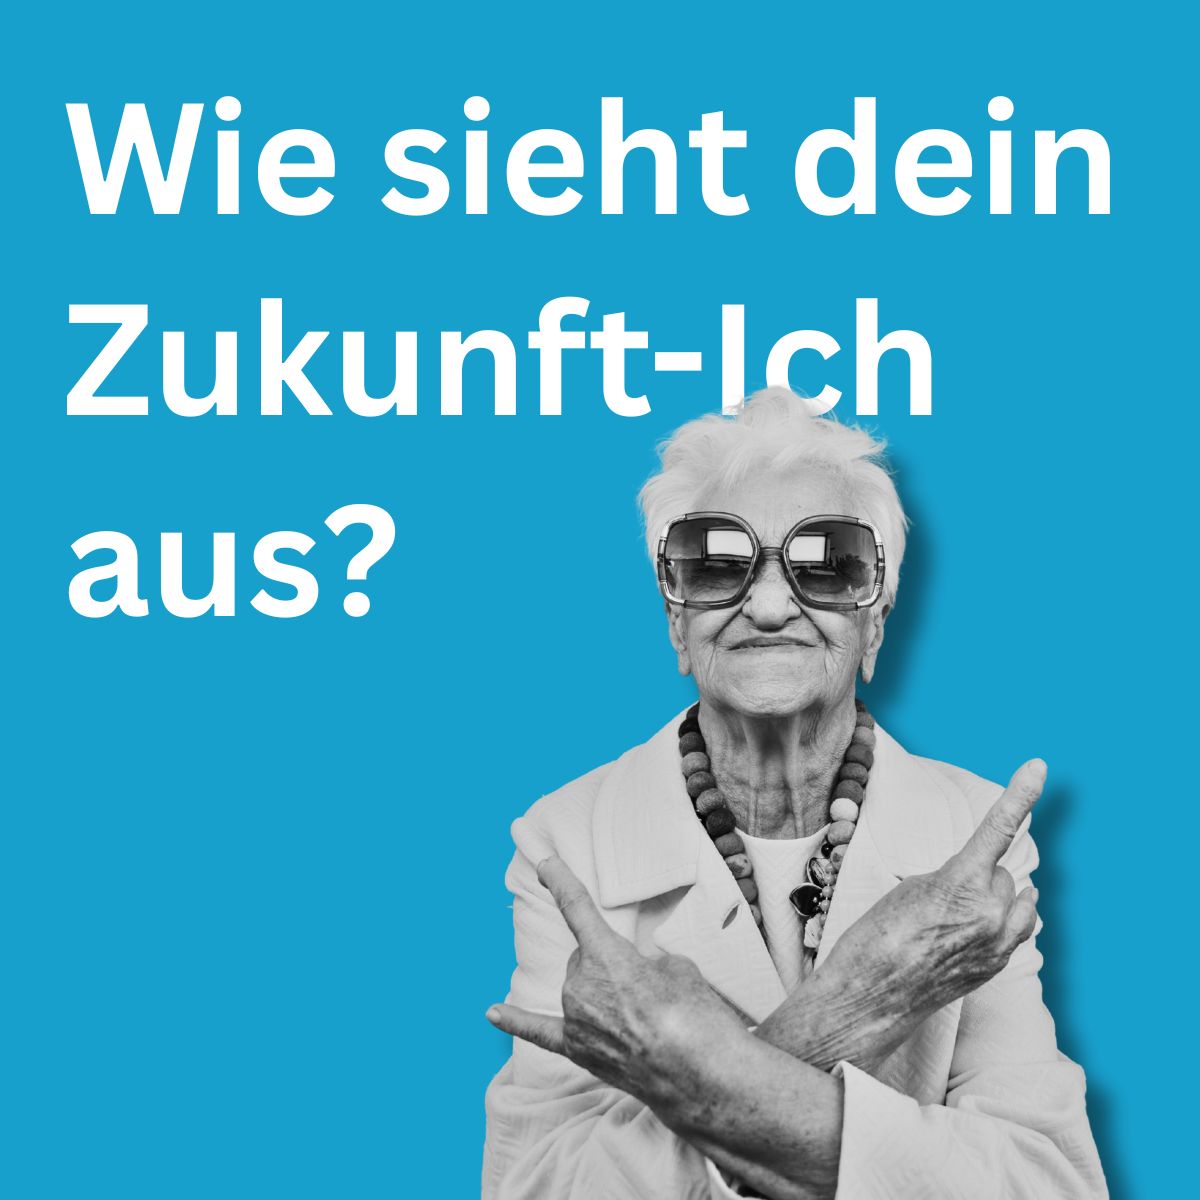
Die meisten denken: „Altersvorsorge? Das hat noch Zeit.“ Genau darin liegt der Denkfehler. Weil sie sich selbst mit 70 nicht vorstellen können. Weil sie glauben, dass „später“ noch früh genug ist. Weil das Bild vom Alter zu abstrakt ist. Wer kennt schon sein Zukunft-Ich? Ein Gedanke: Eigentlich müsste auf dem Pensionskassenausweis ein Bild von dir selbst im Alter sein. 😅 Einfach, damit du erkennst, dass es um dich geht – nicht um irgendeine ferne Version deiner selbst. Und dann kommt noch etwas dazu: Kaum jemand hat wirklich einen ernsthaften Überblick, wie er in der 1. und 2. Säule aufgestellt ist. Die Informationen sind teilweise kryptisch und intransparent. Klar, für die 3. Säule gibt es bereits übersichtliche digitale Lösungen. Aber Informationen über die 1. und 2. Säule muss man sich im Moment noch selbst mühsam zusammensuchen. Es braucht einfach noch mehr Transparenz und Aufklärung in der Altersvorsorge. Hast du dich in den letzten 12 Monaten aktiv mit deiner Altersvorsorge beschäftigt?
- LINKEDIN · IMAGERecorded 24 Sept 2026
Die meisten Menschen wissen nicht, wie viel Geld sie eigentlich schon haben. Ich finde das total verrückt. Ein grosser Teil unseres Vermögens liegt in der Pensionskasse. Eingezahlt von Arbeitgeber und Arbeitnehmer. Monat für Monat, über Jahrzehnte. Und trotzdem: Viele Menschen haben keine Ahnung, wie hoch dieser Betrag eigentlich ist. Oder was sie selbst daran gestalten können. Oder wie gut oder schlecht sie eigentlich versichert sind. Alle reden über Altersvorsorge. Trotzdem gibt es viel Intransparenz. Das finde ich skandalös. Einmal im Jahr bekommt man den Pensionskassenauszug – und das war’s. Darin steht (etwas kryptisch beschrieben), was man sich bisher angespart hat. Diese Intransparenz hat zu Folge, dass viele nicht verstehen, dass es sich dabei um einen signifikanten Vermögensanteil handelt. Sie befinden sich da völlig im Blindflug. Es gibt bei der Altersvorsorge also viel Optimierungspotenzial, das ungenutzt liegen bleibt. Denn die meisten setzen diese etwaigen Optimierungen nicht um, weil sie gar nicht wissen, wie die Altersvorsorge der Pensionskasse im Detail aufgebaut ist. 📣 Mein Appell: Man darf sich nicht blind auf die Pensionskasse verlassen. Eigeninitiative ist gefordert. Jeder muss wissen, ob er oder sie gut versichert ist, um rechtzeitig handeln zu können.
- LINKEDIN · IMAGERecorded 24 Sept 2026
Der erste Eindruck zählt. Auch im Banking. Wir sprechen über: Customer Experience. Aber was bedeutet das konkret? Natürlich ist eine kompetente, persönliche Betreuung in der Bank-Filiale eine wichtige Voraussetzung für ein gutes Kundenerlebnis. Aber zu einer Zeit, in der so viel durch Self-Service passiert, muss vor allem auch das Erlebnis auf digitaler Seite stimmen. Zum Beispiel das Gefühl, das du in den ersten Sekunden mit einer App hast. Ist sie selbsterklärend? Oder fühlst du dich überfordert? Deswegen überarbeiten wir das Design unserer Kaspar&-Anlage-App immer wieder. Nicht, weil es „hübscher“ sein sollte. (Wobei, natürlich auch das. 😄) 💡 Was wir gelernt haben: ➔ Kunden brechen ab, wenn sie zu viel nachdenken müssen. ➔ Konkrete Vorschläge machen Sparpläne zugänglicher. ➔ Finanzbildung funktioniert nur, wenn sie greifbar ist. Deshalb haben wir in der neuen Version: ➔ Sparziele mit konkreten Vorschlägen integriert. ➔ Inhalte zur Finanzbildung verständlich aufbereitet. ➔ Die Nutzerführung noch intuitiver gedacht. Kundenzentrierung ist leicht gesagt, aber schwer gemacht. Gerade für Banken mit Legacy-Systemen ist dies kein leichtes Unterfangen. Alte Technologie muss mitgeschleppt werden, weil sie systemrelevant ist. Diese Technologie kann man nicht so einfach abschalten, jedoch erlaubt sie es oft nicht, neue digitale Lösungen selbst umzusetzen. 👉 Hier braucht es einen Partner, der ohne Legacy in der Lage ist, eine App zu bauen und eine geschickte Verbindung schafft, damit die App auf dem alten System läuft. Und das ist ja genau das, was wir bei Kaspar& können. Interessant für euch? Hier erfährst du mehr zu Kaspar& für Banken: https://lnkd.in/dX_3aDvj
- LINKEDIN · IMAGERecorded 24 Sept 2026
Veränderung in der Bankenwelt scheitert nicht an Technik oder Budget. Sondern am Mut. Eine neue, kundefreundliche App-Lösung, um nicht von Neobanken überholt zu werden? Das muss kein Mammut-Projekt sein. 👉 Es ist alles da. Probiert es einfach mal aus. Ich erlebe es immer wieder: Bei Traditionsbanken wird analysiert, gezögert, vertagt. Dabei wäre der erste Schritt so einfach. Noch bevor man eine umfassende Strategie ausarbeitet und eine neue Strategieperiode definiert, sollte man mal Erfahrung sammeln. Was meine ich damit? Einfach mal anfangen. ➔ Ein kleines Budget setzen und sagen: "Hey komm, das probieren wir jetzt mal aus." ➔ In überschaubaren Projekten zeigen, dass Umsetzung kein Monster sein muss. 🏌️Wenn du eine neue Sportart lernen willst, musst du auch nicht gleich die ganze Ausrüstung kaufen. Du machst erstmal eine Schnupperstunde und schaust, ob es dir Spass macht. Erst dann überlegst du dir: Was brauche ich da alles? Wie viel Zeit muss ich investieren? Wie teuer wird das? Ganz gleich kann es bei digitalen Banking-Lösungen funktionieren. In den Rest wächst man dann hinein und die konkrete Strategie folgt. Einfach mal mutig sein. Das wird immer belohnt. 💪
- LINKEDIN · IMAGERecorded 24 Sept 2026
Neobanken sind langfristig nicht aufzuhalten. Doch was zeichnet eine Neobank wie Revolut aus? Ein paar Punkte, die mir spontan einfallen: ➔ Internationale Zahlungsfunktionen ➔ Einfache Spar- und Anlagemöglichkeiten ➔ Kauf und Verkauf von Kryptowährungen direkt in der App Kurzum: Die digitale und nahtlose Integration von Finanzthemen in den Alltag. Das macht die App natürlich für viele sehr attraktiv. Eine ausländische Bank, die Retail-Kunden anzieht? 💪 Das müssen wir in der Schweiz – einem der grössten Finanzplätze – doch auch selbst schaffen. Und wenn Banken es selbst nicht umsetzen können, dann gibt es dafür Kooperationsmodelle. Wie beispielsweise Kaspar&. 😁 Eine Whitelabel-Lösung wie unsere ermöglicht es traditionellen Banken auf der Innovationswelle, die wir aktuell im Finanzbereich erleben, mitzusurfen und Kunden zu halten.
- LINKEDIN · IMAGERecorded 24 Sept 2026
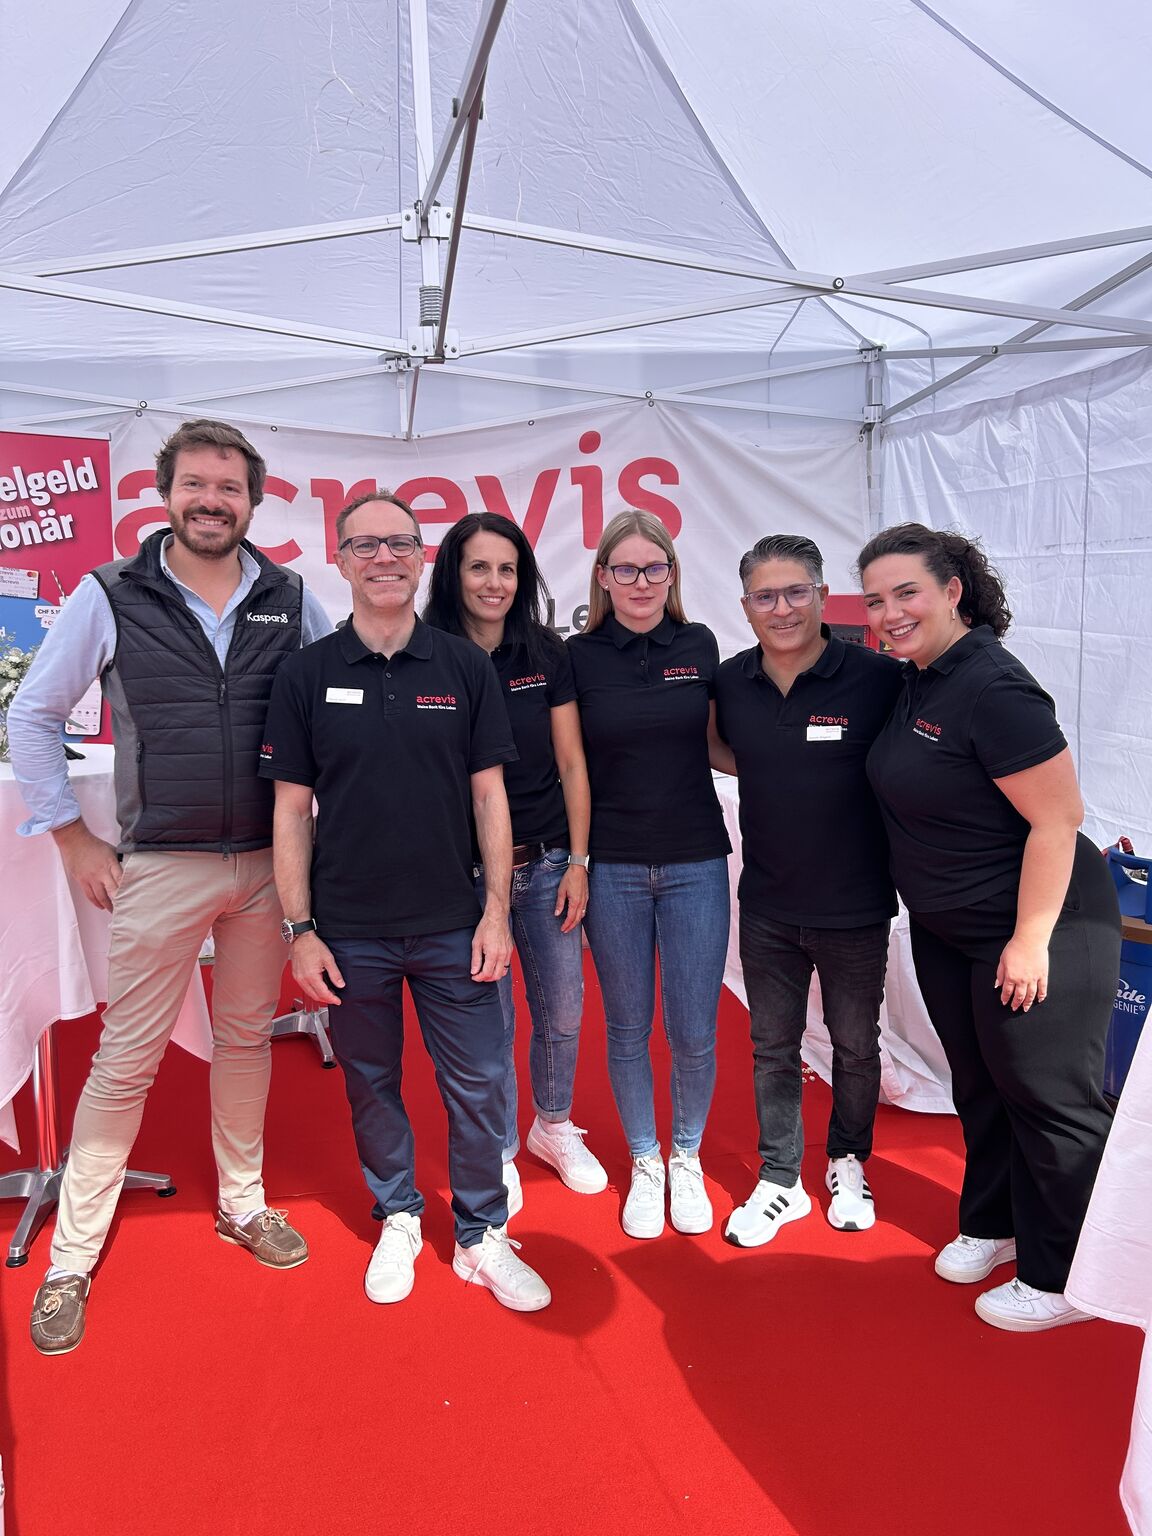
Am Samstag durfte ich das Team der acrevis Bank Wil an ihrem Stand in der Wiler Gewerbestrasse unterstützen 😀 Was mich vor allem begeistert hat, war zu beobachten, wie Kundinnen und Kunden so positiv auf die einfache Geschichte des digitalen Wechselgeldes reagiert haben. Nicht selten hab ich Dinge gehört wie "das ist ja eine coole Idee" oder "stark, dass ihr auch sowas anbietet". 💡 Banking kann eben schon begeistern - es braucht einfach tolle Leute, die die Idee rüberbringen und Mut eine starke Idee in den Markt zu bringen! Herzlichen Dank an Augusto Brigante, Pascal Lerch, Roman Böni, Giada Coluccia und Sonja Scharpf für die Gastfreundschaft!
6 of 152 adsSign up to see every Kaspar& ad, filter by format and date, and get alerts on new ones.
See all 152 adsWatch the companies you care about.
Filter every ad by industry, country, format and network, and get alerts when a company you watch starts running new ads.