Not on air · 2 of 3 networks checked
Deutsche Monumentum
- deutsche-monumentum.de
- Real Estate
- DE
- 4 employees
Deutsche Monumentum’s ads on LinkedIn, Meta and Google, recorded by adsrunning. Browse the latest here for free. Sign up free to see all 1,024. Watch Deutsche Monumentum with Starter to get each new one in your feed.
Watchlist with Starter · $49/mo
| Network | Status | Live ads | Nov 2025LinkedIn activity · 52 weeksNov 2026 | Checked | Next step |
|---|---|---|---|---|---|
| None recorded | 0 | Checked 31 Oct 2026 | See all 1,024 ads → | ||
| Meta | Not checked | — | |||
| Recently | 200+ | Ads on the Google Ads Transparency Center | Checked 17 Oct 2026 | Collect them with the API → |
Deutsche Monumentum has no live LinkedIn ads. We recorded 200+ Google ads on 17 Oct 2026.
Latest ads
- LINKEDIN · IMAGESince 27 Oct 2026
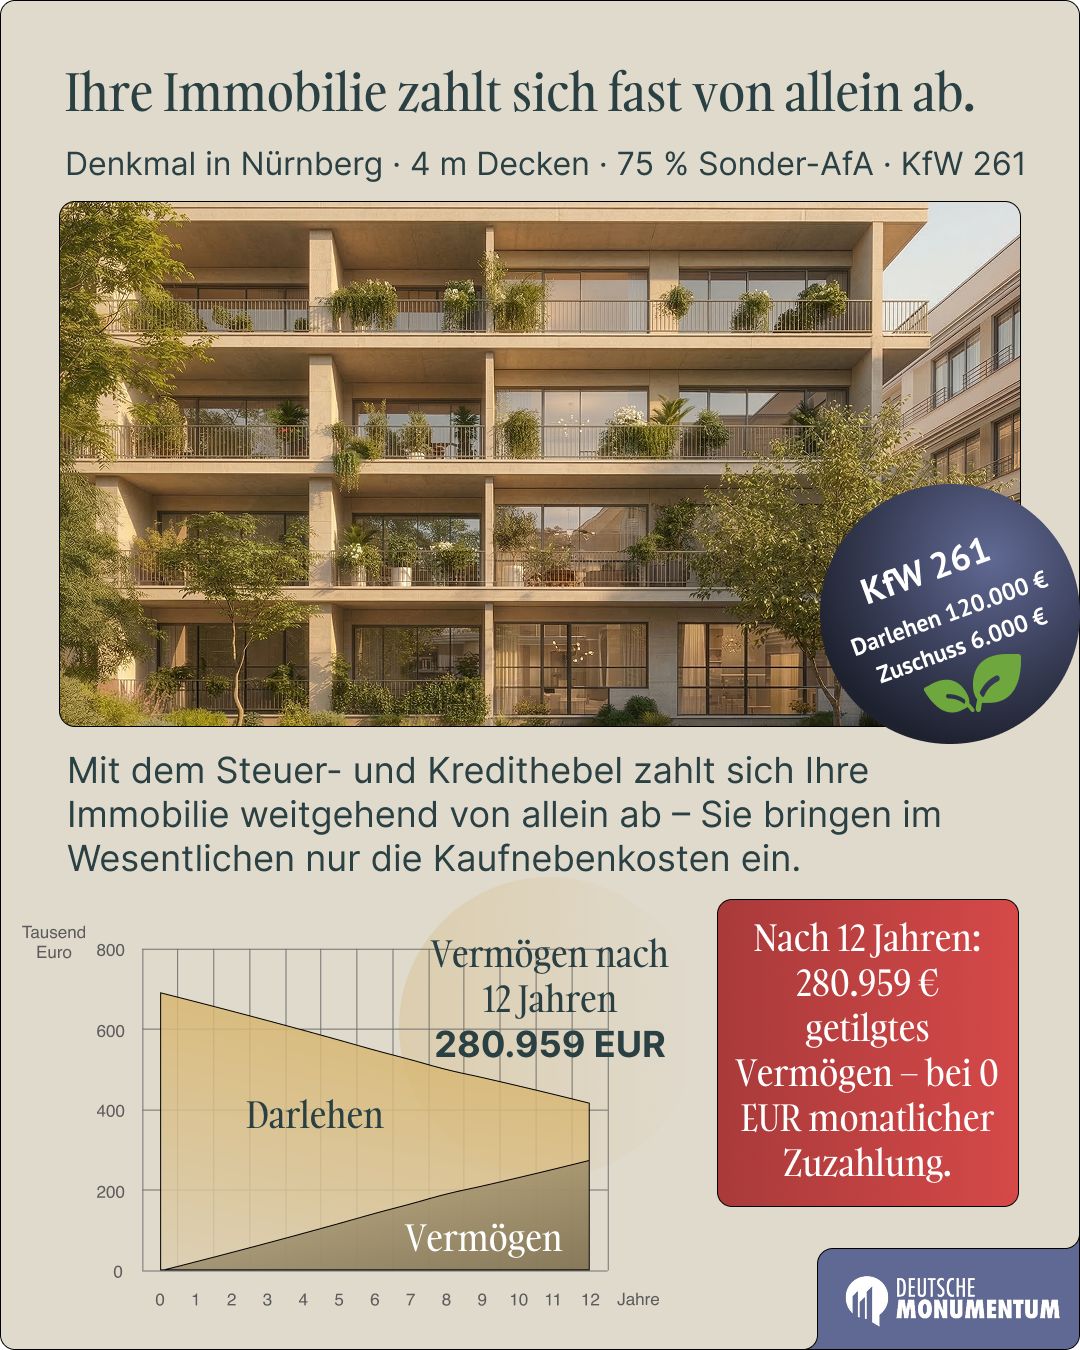
In Nürnberg entsteht ein exklusives Denkmalprojekt: Ein Sanierungsobjekt mit 56 modernen Wohneinheiten. Durch die hohe Abschreibung (Steuerhebel) und den Banken-Kredithebel generieren Sie mit wenig Eigenkapital (Kaufnebenkosten) in 12 Jahren ohne Zuzahlung ein hohes Immobilieneinkommen. 📈 Wie genau funktioniert das? Die Funktionsweise: Das Prinzip basiert auf dem Zusammenspiel zweier Hebel: Steuerhebel: Über die Sanierungs-AfA (§ 7h EStG) wandelt das Finanzamt ca. 75 % des Kaufpreises direkt in Immobilienvermögen um. Kredithebel: Das Darlehen mischen Sie mit dem günstigen KfW-Programm 261 (120.000 €) und 6.000 € geschenktem Tilgungszuschuss. Das Ergebnis: Steuerersparnis und Miete decken Zins und Tilgung nicht nur ab, sondern erzeugen einen hohen Liquiditätsüberschuss für Ihren weiteren Vermögensaufbau. Eckdaten: 🏗️ Objekt: 56 lichtdurchflutete Loftwohnungen mit beeindruckenden 4 m hohen Decken. 🛡️ Steuer-Hebel: Ca. 75 % Sonder-AfA (§ 7h EStG) für maximale Liquidität. 💰 Kredit-Hebel: 120.000 € KfW-Darlehen & 6.000 € Zuschuss. 🏙️ Substanz: Exklusives Wohnerlebnis in historischer Architektur in einer Top-Wachstumsregion. 👉 Klicken Sie auf den Button für das Exposé & die Wirtschaftlichkeitsberechnung, damit wir Ihnen zeigen können, wie Sie den Steuer- und Kredithebel mit Hilfe der Denkmalabschreibung optimal für sich nutzen. Beste Grüße aus Karlsruhe, Michael Peters | Deutsche Monumentum
- LINKEDIN · IMAGESince 7 Sept 2026
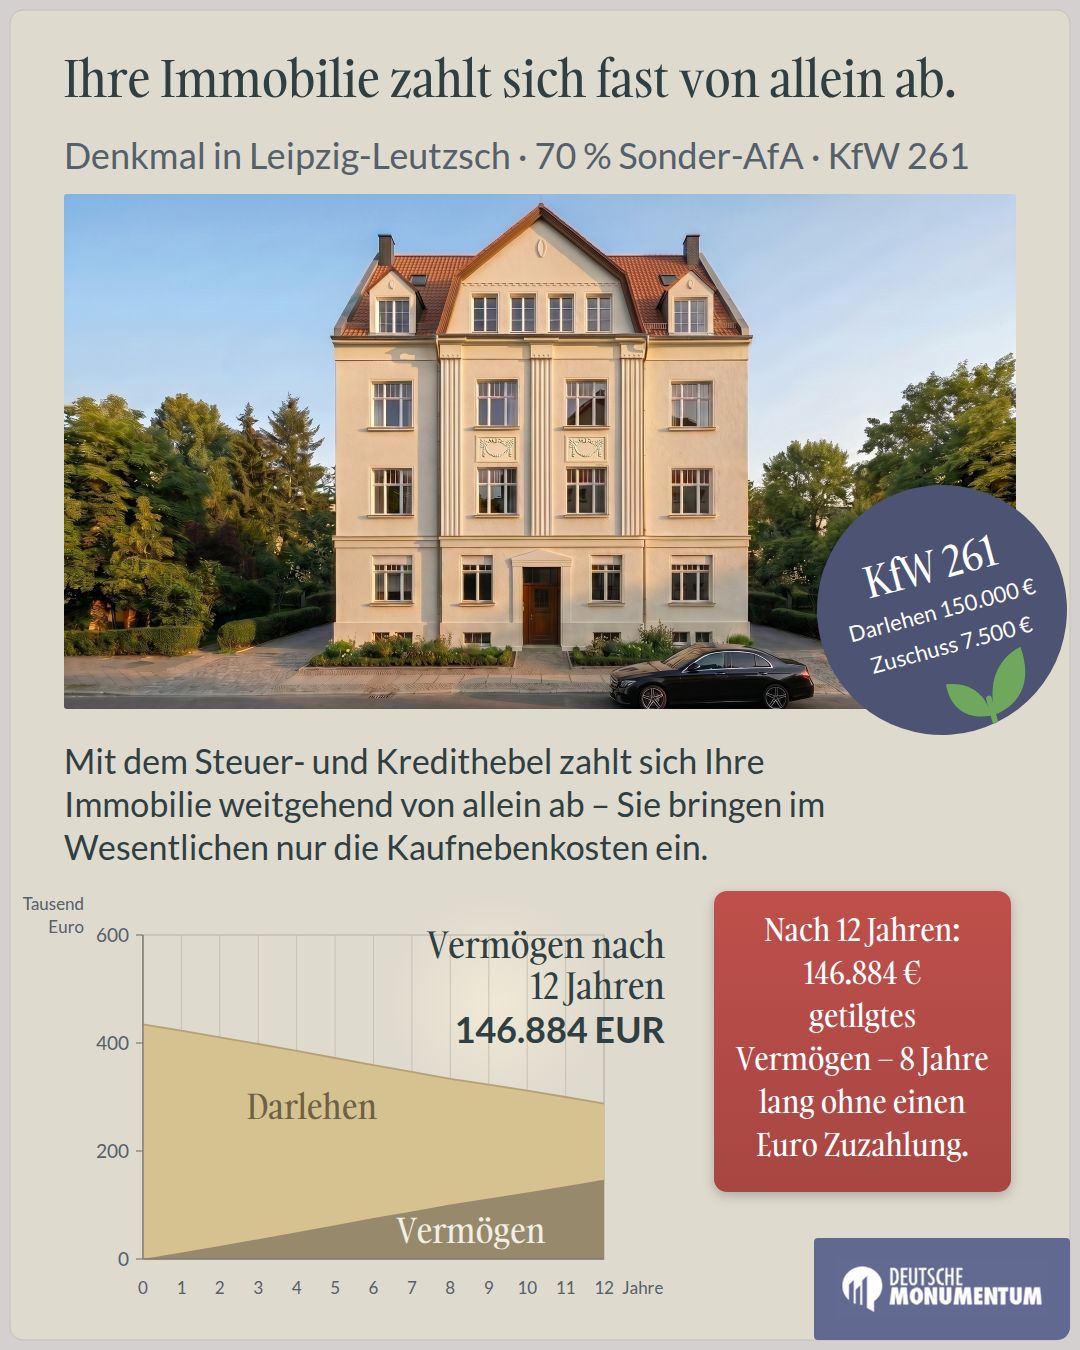
In Leipzig-Leutzsch entsteht ein exklusives Denkmalprojekt: ein kernsaniertes Gründerzeit-Haus mit acht Eigentumswohnungen. Durch die hohe Abschreibung (Steuerhebel) und den Banken-Kredithebel erzeugen Sie mit wenig Eigenkapital – im Wesentlichen den Kaufnebenkosten – einen monatlichen Liquiditätsüberschuss von rund 1.000 €. Und das 12 Jahre lang. 📈 Die Funktionsweise: Das Prinzip basiert auf dem Zusammenspiel zweier Hebel: Steuerhebel: Über die Denkmal-AfA (§ 7i EStG) sinkt Ihr zu versteuerndes Einkommen im ersten Jahr um gut 42.000 € – ein rein rechnerischer Verlust, dem kein Geldabfluss gegenübersteht. Ergebnis: 1.641 € Steuerersparnis pro Monat. Kredithebel: Das Darlehen mischen Sie mit dem günstigen KfW-Programm 261 (150.000 € zu 2,80 %) und 7.500 € geschenktem Tilgungszuschuss – Ihr Durchschnittszins sinkt dadurch auf 3,74 %. Das Ergebnis: So sieht Ihr Monat aus: 774 € Nettokaltmiete plus 1.641 € Steuerersparnis, abzüglich 1.380 € Zinsen und 35 € Instandhaltungsrücklage – macht rund 1.000 € Überschuss vor Tilgung, über 12 Jahre summiert 144.114 €. In der Musterberechnung fließt dieser Überschuss vollständig in die Tilgung zurück, sodass die Wohnung sich praktisch selbst abbezahlt. Eckdaten (Leipzig-Leutzsch): 🏗️ Objekt: 8 Eigentumswohnungen von 57 bis 95 m² in einem denkmalgeschützten Gründerzeit-Haus, bezugsfertig 2028. 🛡️ Steuer-Hebel: ca. 70 % Sonder-AfA (§ 7i EStG), in 12 Jahren zu 100 % absetzbar. 💰 Kredit-Hebel: 150.000 € KfW-Darlehen (261) & 7.500 € Tilgungszuschuss je Einheit. 🏙️ Substanz: Fischgrätparkett, Fußbodenheizung mit Wärmepumpe und Mietsonderverwaltung – in einem der dynamischsten Stadtteile Leipzigs. 👉 Klicken Sie auf den Button für das Exposé & die Wirtschaftlichkeitsberechnung, damit wir Ihnen zeigen können, wie Sie den Steuer- und Kredithebel mit Hilfe der Denkmalabschreibung optimal für sich nutzen. Beste Grüße aus Karlsruhe, Michael Peters | Deutsche Monumentum
- LINKEDIN · IMAGESince 6 Sept 2026
In Leipzig-Leutzsch entsteht ein exklusives Denkmalprojekt: ein kernsaniertes Gründerzeit-Haus mit acht Eigentumswohnungen. Wie aus Steuerlast Vermögen wird: Über die Denkmal-AfA bleiben rund 190.818 € Steuern in Ihrer Immobilie – statt beim Finanzamt. Dazu 7.500 € geschenkter KfW-Zuschuss. 📈 Wie genau funktioniert das? Die Funktionsweise: Das Prinzip basiert auf dem Zusammenspiel zweier Hebel: Steuerhebel: Die Denkmal-AfA (§ 7i EStG) macht ca. 70 % des Kaufpreises abschreibungsfähig – bei der Musterwohnung sind das 326.811 €. Davon setzen Sie in den Jahren 1 bis 8 je 9 % ab und in den Jahren 9 bis 12 je 7 %. Nach 12 Jahren sind 100 % abgeschrieben: beim Musterkunden mit 170.000 € zu versteuerndem Einkommen rund 190.818 € Steuerersparnis. Kredithebel: Das Darlehen mischen Sie mit dem günstigen KfW-Programm 261 (150.000 € zu 2,80 %) und 7.500 € geschenktem Tilgungszuschuss – Ihr Durchschnittszins sinkt dadurch auf 3,74 %. Das Ergebnis: 190.818 € Steuervorteil plus 7.500 € KfW-Zuschuss ergeben 198.318 € staatliche Förderung – Geld, das nicht ans Finanzamt fließt, sondern in Ihre eigene Immobilie. Eckdaten (Leipzig-Leutzsch): 🏗️ Objekt: 8 Eigentumswohnungen von 57 bis 95 m² in einem denkmalgeschützten Gründerzeit-Haus, bezugsfertig 2028. 🛡️ Steuer-Hebel: ca. 70 % Sonder-AfA (§ 7i EStG), in 12 Jahren zu 100 % absetzbar. 💰 Kredit-Hebel: 150.000 € KfW-Darlehen (261) & 7.500 € Tilgungszuschuss je Einheit. 🏙️ Substanz: Fischgrätparkett, Fußbodenheizung mit Wärmepumpe und Mietsonderverwaltung – in einem der dynamischsten Stadtteile Leipzigs. 👉 Klicken Sie auf den Button für das Exposé & die Wirtschaftlichkeitsberechnung, damit wir Ihnen zeigen können, wie Sie den Steuer- und Kredithebel mit Hilfe der Denkmalabschreibung optimal für sich nutzen. Beste Grüße aus Karlsruhe, Michael Peters | Deutsche Monumentum
- LINKEDIN · IMAGESince 18 Aug 2026
Was würden Sie mit 1.500 € monatlich über zehn Jahre erreichen? Die meisten Menschen würden sagen: „Wenn ich das diszipliniert durchhalte, habe ich mir ein schönes Vermögen aufgebaut.“ Und das stimmt. Bei einer moderaten Verzinsung entstehen über zehn Jahre rund 220.000 €. Was viele allerdings nicht vergleichen: Es gibt Wege, bei denen nicht ausschließlich das bereits versteuerte Einkommen für den Vermögensaufbau arbeitet. Genau deshalb finde ich die aktuelle Gesetzgebung rund um moderne QNG-Projekte so spannend. Nehmen wir ein Beispiel: Anstatt privat 1.500 € netto im Monat anzusparen, wirken bei einem entsprechenden QNG-Projekt mehrere Faktoren gleichzeitig zusammen. Die Mieteinnahmen. Die hohe steuerliche Förderung in den ersten vier Jahren. Und die laufende Tilgung. Dadurch kann eine Immobilie nach zehn Jahren bereits zu rund 37 % entschuldet sein. Bei einem Objektwert von 570.000 € entspricht das einer Tilgungsleistung von rund 210.000 €. Ein Großteil davon wird nicht aus zusätzlichem Konsumverzicht finanziert, sondern durch die Kombination aus Mieteinnahmen und steuerlicher Förderung. Hinzu kommen weitere Faktoren: -Ein Neubau auf höchstem energetischen Niveau. -Attraktive Finanzierungsmöglichkeiten. -Und nach zehn Jahren Haltefrist die Möglichkeit, das Objekt einschließlich der Wertsteigerung steuerfrei zu veräußern. Deshalb stelle ich meinen Mandanten häufig die Frage: „Wie effizient arbeitet Ihr Geld eigentlich für Ihren Vermögensaufbau?“ Was denken Sie? Ist Vermögensaufbau für Sie eher eine Frage der Sparquote oder der richtigen Struktur?
- LINKEDIN · IMAGESince 18 Aug 2026
Zwölf Jahre Disziplin sind beeindruckend. Aber sie sind nicht der einzige Weg. Viele Menschen stellen sich irgendwann die Frage: „Wie viel muss ich eigentlich jeden Monat zurücklegen, um bis zur Rente ein echtes Vermögen aufzubauen?“ Die klassische Antwort lautet: Sparen. Nehmen wir als Beispiel 1.500 € monatlich. Wer diesen Betrag über zwölf Jahre hinweg konsequent aus seinem bereits versteuerten Einkommen zurücklegt und mit 4 % verzinst, baut ein Vermögen von rund 275.000 € auf. Ein beeindruckendes Ergebnis. Aber auch das Ergebnis von zwölf Jahren Disziplin. Im Wealth Management habe ich gelernt, dass Vermögensaufbau nicht immer nur durch Sparen entsteht, sondern oft durch die richtige Struktur. Nehmen wir ein Beispiel aus unseren aktuellen Denkmalprojekten. Bei einer Investition von rund 550.000 € kann die Immobilie nach zwölf Jahren unter bestimmten Voraussetzungen bereits zu etwa 50 % entschuldet sein. Das entspricht ebenfalls rund 275.000 €. Der Unterschied: Dieser Vermögensaufbau entsteht nicht dadurch, dass Monat für Monat 1.500 € aus dem bereits versteuerten Einkommen zurückgelegt werden. Er entsteht durch das Zusammenspiel aus stabilen Mieteinnahmen, den steuerlichen Vorteilen der Denkmal-AfA, dem KfW-Tilgungszuschuss von 37.500 € sowie günstigen Finanzierungskonditionen. Mich fasziniert an diesem Gedanken seit vielen Jahren etwas: Vermögen muss nicht immer ausschließlich aus Verzicht entstehen. Manchmal entsteht es dadurch, dass man die gesetzlichen Rahmenbedingungen intelligent nutzt. Am Ende zählt nicht nur Disziplin, sondern auch die Struktur dahinter. Ist Vermögensaufbau für Sie eher eine Frage der Sparquote oder der richtigen Struktur?
- LINKEDIN · IMAGESince 5 Aug 2026
„Eine Immobilie muss sich auch ohne Steuervorteil rechnen.“ Diesen Satz höre ich häufig. Und ich halte ihn bei den heutigen Rahmenbedingungen für falsch. Warum? Weil sich die Mathematik verändert hat. Ein klassischer Neubau erzielt heute häufig eine Mietrendite von etwa 3 %. Wenn ein Anleger den Kaufpreis voll finanziert und dafür beispielsweise 4 % Zinsen bezahlt, entsteht ein einfaches Problem: Die Zinskosten liegen über den laufenden Mieteinnahmen. Viele vergleichen diese Situation dann mit ihren Erfahrungen von vor 10 oder 20 Jahren. Damals waren die Voraussetzungen andere. Die Zinsen waren deutlich niedriger. Und viele Objekte wurden zu anderen Preisen gekauft. Heute sieht die Rechnung anders aus. Auch bei Bestandsimmobilien ist die Situation nicht unbedingt einfacher. Berücksichtigt man energetische Themen, Instandhaltung und Reparaturen, relativiert sich vieles. Deshalb halte ich die Aussage „Eine Immobilie muss sich auch ohne Steuervorteil rechnen“ für zu pauschal. Bei einem Zinsniveau von beispielsweise 4 % funktionieren viele Modelle ohne steuerliche Effekte schlicht nicht mehr. Genau deshalb spielen Abschreibungen heute eine wesentlich größere Rolle als früher. Nicht als Selbstzweck, sondern weil sich die wirtschaftlichen Rahmenbedingungen verändert haben. Sie möchten wissen, wie Sie steuerliche Vorteile gezielt nutzen können? Dann vereinbaren Sie jetzt einen Termin: https://lnkd.in/djGVQkcr
6 of 1,024 adsSign up to see every Deutsche Monumentum ad, filter by format and date, and get alerts on new ones.
See all 1,024 adsWatch the companies you care about.
Filter every ad by industry, country, format and network, and get alerts when a company you watch starts running new ads.